


par John Buckley
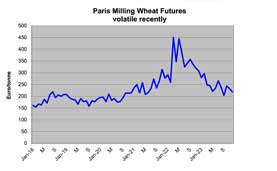
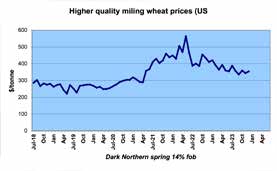
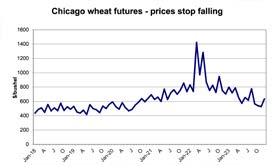
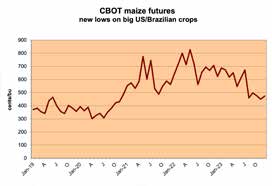
Les prix du blé sur les marchés à terme américains de référence ont connu une hausse inattendue de près de 18 % après avoir atteint en novembre leur niveau le plus bas depuis plus de trois ans, à savoir 5,27 dollars le boisseau. Cette décision a surpris les spéculateurs qui avaient vendu le marché à découvert, anticipant un relâchement de l’offre. Les marchés à terme sont encore plus élevés – les contrats à terme de Chicago sont presque 10 % plus chers pour une livraison fin 2024/début 2025. L’autre grand marché céréalier, celui du maïs, affiche également des prix en hausse d’environ 10 % pour la fin de l’année 2024 et jusqu’à 13 % par rapport aux niveaux actuels d’ici le premier trimestre 2025. Qu’est-ce qui explique ce changement de sentiment ?
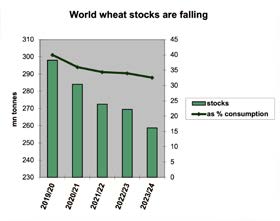
En ce qui concerne le blé, l’un des principaux facteurs a été le resserrement de l’attention du marché sur des stocks mondiaux en constante diminution. Ceux-ci ne sont pas encore très serrés mais, malgré quelques récoltes record chez de grands production comme la Chine, le Canada, l’Australie et la Russie, le total mondial ne cesse de diminuer, année par année. Comme le montre le graphique, de près de 300 millions de tonnes à la fin de la campagne 2019/20, les stocks sont tombés sous la barre des 270 millions au début de cette campagne et devraient atteindre 260 millions d’ici la fin de la campagne. La raison en est simple, bien que la récolte mondiale totale ait augmenté ces dernières années, elle n’a pas progressé aussi rapidement que la consommation. En outre, l’écart se creusera cette saison avec la baisse de la production, les récoltes moins abondantes chez les principaux fournisseurs comme l’Australie, le Canada, la Russie et le Kazakhstan l’emportant sur les gains réalisés ailleurs.
L’évolution du tonnage des stocks mondiaux est encore plus déterminante pour le raffermissement des prix que son rapport avec les besoins estimés de la consommation mondiale. Le dernier chiffre est de 32,6 % seulement, alors qu’il était de 40 % il y a seulement quatre ans – et les stocks cumulés des grands exportateurs de blé montrent un ratio encore plus serré.
De nombreux importateurs de blé semblent déjà réagir à cette indication modérément haussière pour l’année à venir. Au début du mois de décembre, la demande de ces pays montrait un regain d’activité contre-saisonnier pendant la période des fêtes, normalement plus lente. Au moment de la mise sous presse, des commandes importantes étaient passées par des acheteurs clés tels que l’Égypte et l’Algérie, ainsi que par des acheteurs plus modestes comme le Pakistan, le Bangladesh et le Liban, peut-être parce qu’ils ont été choqués par le fait que les prix récents (les plus bas depuis la fin 2020) n’étaient pas seulement en train de s’estomper rapidement, mais qu’ils ne reviendraient probablement pas de si tôt. La cerise sur le gâteau de la demande, à l’heure où nous mettons sous presse, a été l’intérêt soudain du plus grand importateur, la Chine, pour le blé américain, qui a pris plus d’un millions de tonnes en une seule semaine de décembre (le plus grand total hebdomadaire depuis 2014). L’impact de cette situation sur le sentiment du marché américain (valeur du blé) a été retentissant, car cet exportateur autrefois dominant a connu saison après saison un commerce d’exportation décevant, glissant loin sur la liste des principaux fournisseurs (numéro six la saison dernière).
Le fait que la Chine ait voulu acheter de gros tonnage de blé américain plutôt que russe ou européen – malgré toutes les frictions politiques récentes entre les deux géants économiques – a également incité les négociants à spéculer sur les raisons de ce choix. Ces derniers mois, rappelons-le, il a été question que la Chine, bien qu’elle produise l’une de ses plus grandes récoltes de blé en 2023, connaisse des problèmes de qualité après des récoltes pluvieuses dans certains régions clés.
Les consommateurs de blé doivent-ils s’inquiéter des pénuries imminentes qui entraîneront des coûts plus élevés à l’avenir ? Comme toujours, la réponse dépend de plusieurs facteurs du côté de l’offre. Oui, la récolte australienne, qui s’est envolée grâce à des rendements exceptionnels la saison dernière pour atteindre le chiffre inouï de près de 40 millions de tonnes (elle se situe habituellement entre 20 et 30 millions de tonnes au mieux), sera en net recul cette saison. Cependant, avec environ 25 millions de tonnes il s’agira vraiment d’un produit normal plutôt que d’un petit produit, et certains analystes pensent qu’il pourrait même être sous-évalué après les récentes pluies. La récolte du Canada s’est également légèrement améliorée par rapport aux estimations antérieures, et les 32 millions de tonnes ne sont en aucun cas un échec. La récolte 2023 de la Russie, principal exportateur, est peut-être inférieure d’environ 2 millions de tonnes au record de 92 millions de tonnes de l’année précédente (bien que certains aient dit que ce dernier était en réalité supérieur à 100 millions de tonnes), mais là encore, il ne s’agit pas d’une petite récolte – en fait, c’est la deuxième meilleure récolte de tous les temps. En outre, la Russie a régulièrement accumulé des stocks de fin de saison plus importants au cours des quatre dernière années, doublant le total pour atteindre un volume estimé à 14,5 millions de tonnes. C’est l’une des raisons pour lesquelles le blé russe s’est vendu à si bon marché sur le marché mondial ces derniers mois, au détriment d’autres concurrents comme l’Europe et les États-Unis (c’est probablement la principale raison pour laquelle le prix de Chicago a récemment atteint son niveau le plus bas depuis plus de trois ans). En outre, les États-Unis eux-mêmes, après des années de réduction de leurs surfaces plantées, ont connu une reprise de leur récolte de blé, qui est passée de moins de 45 millions de tonnes au cours des deux années précédentes à plus de 49 millions de tonnes en 2023.
Bien entendu, la guerre en Ukraine reste susceptible de perturber les routes d’exportation très importantes de la mer Noire, voire d’interférer avec la production agricole dans la région, ce qui aurait pour effet d’entraîner une hausse soudaine des prix sur les marchés. Toutefois, jusqu’à présent, à tort ou à raison, le marché semble penser que ce commerce continuera, sinon à se normaliser complètement, du moins à s’entendre raisonnablement bien pour l’instant. Cela dit, le marché devra garder un œil sur ces estimations de réduction des stocks mondiaux, car le prochain facteur important, les conditions météorologiques de la récolte de 2024, est en train de se mettre en place.
L’offre de maïs se relâche
Il y a eu suffisamment de facteurs contradictoires pour que les prix du maïs fluctuent tout au long des derniers mois de 2023. Toutefois, compte tenu de la récolte mondiale plus importante de l’année dernière, la tendance des coûts est globalement à la baisse, la livraison proche sur le marché à terme de Chicago se négociant récemment autour de 4,50 dollars le boisseau (environ 177 dollars la tonne) – son prix le plus bas depuis la fin de l’année 2020.
L’année écoulée a commencé par un bonus de la part du principal exportateur, le Brésil, dont la récolte 2022/23 a augmenté de plus de 20 millions de tonnes pour atteindre le chiffre record de 137 millions de tonnes, soit 50 millions de tonnes de plus que lors de la saison de sécheresse de 2020/21. Cela a permis au Brésil de se hisser au rang de premier exportateur mondial, en fournissant environ 53 millions de tonnes, contre une moyenne de 31 millions de tonnes sur les trois années précédentes, et en réduisant ses prix afin de gagner des clients normalement approvisionnés par les États-Unis et l’Argentine (en particulier après que la sécheresse a réduit d’un tiers la récolte 2022/23 de cette dernière).
Les exportations américaines n’ont cessé de diminuer, passant de plus de 69 millions de tonnes en 2020/21 à moins de 43 millions en 2022/23 – une raison essentielle pour laquelle les agriculteurs américains ont réduit les surfaces plantées la saison dernière d’environ 7 %, pour atteindre un peu plus de 79 millions d’acres. Avec la baisse des rendements, la récolte américaine est tombée à son niveau le plus bas depuis trois ans, soit 348 millions de tonnes. Les prix restant relativement élevés par rapport au soja, leur principal concurrent, les agriculteurs ont planté davantage de maïs en 2023 et semblent avoir porté la récolte à environ 387 millions de tonnes, voire plus. Bien que la consommation américaine augmente également, tant pour l’éthanol que pour l’alimentation animale, le ministère de l’agriculture américain estime que cette saison a permis d’accumuler quelques 20 millions de tonnes supplémentaires de stocks de report pour la prochaine campagne de commercialisation (2024/25 à partir du 1er septembre), ce qui portera ces stocks à quelques 55 millions de tonnes. Cela permettra aux stocks mondiaux de progresser jusqu’à environ 315 millions de tonnes – avec une ou deux réserves.
L’incertitude récente quant à la taille de la prochaine récolte brésilienne, qui se fera principalement au cours du premier trimestre 2024, a été la plus importante de ces incertitudes. Bien que l’on estime que les semis ont été effectués sur une plus grande surface, les rendements devraient souffrir d’une période antérieure de conditions météorologiques défavorables – sécheresse et chaleur dans le nord du pays et pluies trop abondantes qui ont engorgé les champs dans le sud. Les récentes estimations de l’USDA font état d’une baisse possible de 8 % de la productivité, ce qui ramènerait la récolte à environ 129 millions de tonnes, certains analystes locaux suggérant même qu’elle pourrait descendre jusqu’à 118/122 millions de tonnes. Cette possibilité a récemment suffi à endiguer une grande partie de la pression à la baisse exercée sur les prix par l’importante récolte brésilienne de 2022/23 (encore commercialisée à l’heure actuelle jusqu’à ce que la prochaine récolte sorte des moissonneuses-batteuses).
Cela n’aura peut-être pas beaucoup d’importance si la récolte argentine de 2023/24 se redresse autant que le prévoient la plupart des observateurs. L’USdA estime qu’elle peut atteindre 55 millions de tonnes (34 millions l’année dernière). L’offre de maïs a également bénéficié d’une reprise partielle de la production de l’UE, qui est passée de 52,3 millions de tonnes l’an dernier à près de 60 millions de tonnes (ce qui reste bien inférieur aux 71,6 millions de tonnes en 2021), et d’une récolte ukrainienne légèrement supérieure aux prévisions, à savoir 30,5 millions de tonnes (27 millions de tonnes l’an dernier, contre 42 millions de tonnes avant l’invasion russe). Du côté de la demande, un autre acteur clé est la Chine, où, malgré quelques problèmes météorologiques, la récolte semble s’être maintenue autour du niveau de 277 millions de tonnes. Cependant, la consommation chinoise continue d’augmenter (304 millions prévus en 2023/24 contre 299 millions la saison dernière et 278 millions il y a seulement quatre ans). Cela signifie que les besoins d’importation augmentent et que la Chine reste, avec l’Union européenne, le premier client mondial.
Les premières indications concernant 2024 commencent tout juste à influencer les marchés à terme du maïs. Aux États-Unis, les analystes soulignent le rapport relativement élevé entre les prix du soja et ceux du maïs, ce qui pourrait inciter davantage d’agriculteurs à déplacer leurs surfaces en faveur de l’oléagineux, bien que les choses puissent changer avant la période des semis. Les prix du maïs pourraient se détacher de leurs niveaux les plus bas si, par exemple, les exportations américaines sont plus performantes que prévu. Après quelques bonnes affaires récentes, on s’attend déjà à ce qu’elles passent de moins de 43 millions à environ 54 millions de tonnes. Et, comme pour le marché du blé, il est toujours possible que les événements dans la région de la mer Noire rendent les marchés nerveux quant à l’offre de maïs en provenance de ces grands exportateurs.
Soja – Perspectives d’approvisionnement mitigées pour l’année à venir
Le tourteau de soja devrait être moins chère jusqu’en 2024. Le marché à terme de Chicago prévoit des prix en fin d’année inférieurs de près de 10 %. L’USDA prévoit par ailleurs que le prix dans les usines de trituration américaines passera de 452 USD en moyenne en 2022/23 à 380 USD par tonne en 2023/24 (saison se terminant le 30 septembre 2024), soit une baisse de près de 16 %.
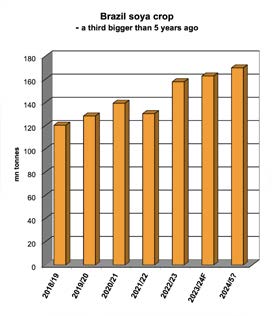
Les inquiétudes concernant l’offre ont quelque peu stimulé le prix du soja brut à la mi-novembre, notamment les craintes que le temps mitigé au Brésil n’entrave les semailles et n’affecte les rendements moyens. En l’occurence, la pluie dans le Nord sec et une tendance plus sèche dans la ceinture de soja trop humide du Sud et du Centre pourraient sauver une récolte d’environ 161 millions de tonnes, ce qui est toujours mieux que les 158 millions de tonnes de la saison dernière, qui constituaient un record. Auparavant, la moyenne triennale pour le Brésil était d’environ 133 millions.
La récolte de l’Argentine voisine a également connu quelques problèmes météorologiques mais, jusqu’à présent, elle semble toujours en bonne voie pour passer de 25 millions de tonnes à environ 48 millions de tonnes, le niveau le plus bas de la saison dernière. Cela devrait permettre à l’Argentine de commencer à retrouver son rôle habituel de premier exportateur mondial de farine de soja.
Aux États-Unis, la sécheresse et la chaleur risquent encore de gâcher les espoirs de dépasser les 116 millions de tonnes de l’année dernière, les prévisions récentes se situant juste au-dessus de 112 millions. À un moment donné, cette déception a fait grimper le prix à terme du soja de Chicago, l’indicateur le plus important, de son niveau le plus bas depuis près de deux ans, soit 12,50 dollars le boisseau, à moins de 13,50 dollars. Dernièrement, cependant, grâce à de meilleures conditions météorologiques en Amérique du Sud, les prix ont de nouveau eu tendance à baisser pour se situer récemment autour de 13 dollars.
La production mondiale de farine de soja devrait augmenter de quelque 12 millions de tonnes, soit un peu moins de 5 %, ce qui dépasse la croissance de la consommation prévue de 3 %. Du côté de la demande, le joker reste le plus grand consommateur, la Chine, où les récentes turbulences économiques, combinées à un effondrement antérieur des marges d’engraissement des porcs – et avec elles, de la valeur du tourteau de soja – continuent de remettre en question la mesure dans laquelle elle pourrait tirer la croissance de la consommation mondiale. Quoi qu’il en soit, l’excédent devrait être suffisant pour constituer des stocks de soja et de farine en 2023/24, ce qui contribuera à maintenir les prix sous contrôle.
Représentant près de 70 % de la production mondiale de farine d’huile, les autres farines d’huile doivent dans une large mesure suivre le soja. Parmi ceux-ci, les principales alternatives, le colza et le tournesol, semblent également être assez bien approvisionnées à l’avenir, même si leur croissance n’est pas aussi rapide qu’elle l’était la saison dernière. Les deux oléagineux ont obtenu des récoltes supérieures aux prévisions dans la région de la mer Noire en 2023.
Les prix du colza et de ses produits ont baissé au cours du second semestre 2023, l’abondance des stocks de report de la récolte record de 2022 ayant permis d’atténuer la pression exercée par une récolte mondiale plus faible que prévu. Les estimations récentes de la récolte mondiale de canola se situent autour de 85,6 millions de tonnes, alors que l’on espérait au départ une récolte plus proche des 88,8 millions de tonnes l’année dernière, bien qu’il s’agisse toujours de la deuxième récolte la plus importante jamais enregistrée.
Parmi les principaux fournisseurs, le Canada, premier producteur, a vu le temps sec réduire les espoirs d’une récolte plus importante que les 18,7 millions de tonnes de l’année dernière. Les estimations officielles récentes ont été revues à la hausse, passant de 17,8 millions à 18,33 millions de tonnes. Au moins, les stocks canadiens de fin de saison (d’ici juillet 2024) seront meilleurs que les prévisions antérieures de seulement 1 million de tonnes, qui auraient été les plus bas depuis l’année de sécheresse 2012/13. L’organisme officiel AAFC a récemment relevé ses prévisions d’écrasement pour 23/24 à 10 millions de tonnes, réduisant les exportations à 7,7 millions (contre 7,94 pour 2022/23), augmentant ses prévisions de prix moyen saisonnier de 790 à 815 dollars (contre 857 dollars pour 2022/23). Du côté des baissiers, les importations chinoises de colza canadien se sont effondrées. La production mondiale de colza pour 2023/24 a également été affectée par un revirement de situation pour l’Australie, ancien fournisseur à la croissance la plus rapide, où des pluies exceptionnellement abondantes avaient contribué à stimuler la production pour deux saison record successives – 2022/23 atteignant près de 8,3 millions de tonnes contre une fourchette plus normale de 3 à 5 millions de tonnes. La saison 2023/24 a été différente, les rendements chutant de 2,12 à seulement 1,46 tonnes/ha, ce qui a réduit la production à seulement 5,5 millions de tonnes.
Dans ce contexte, l’offre de l’UE pour 2023/24 a continué à s’améliorer, même si ce n’est pas autant que prévu au début de l’année, lorsque la production était considérée comme supérieure à 21 millions de tonnes, récemment ramenée à un peu plus de 20 millions (mais toujours meilleure que les 19,6 millions de tonnes de l’année dernière et les 17,4 millions de tonnes de 2021/22). Alors que les importations de l’UE devraient diminuer jusqu’à 1 million de tonnes, les stocks peuvent être réduits au cours de la saison à venir afin de maintenir la trituration autour du seuil élevé de 25 millions de tonnes atteint en 2022/23.
Les agriculteurs français seraient désireux de continuer à étendre les surfaces plantées en colza en réponse au risque de pertes de récoltes dans la zone de conflit ukrainienne (ce qui a entraîné des prix records pour le colza pendant un certain temps l’année dernière, alors que la surface de l’UE a augmenté de 9 %). Il est intéressant de noter que la récolte de l’Ukraine a augmenté cette année pour atteindre 4 millions de tonnes, contre 3,5 millions de tonnes en 2022/23 et 2,78 millions de tonnes l’année précédente, tandis que la récolte de la Russie a diminué, passant de 4,3 millions à 4 millions de tonnes, mais est restée bien supérieure aux 2,8 millions de tonnes de 2021.
La baisse des stocks compense l’augmentation de la récolte de graines de tournesol
Le principal producteur de tournesol, l’Ukraine, devrait voir sa production augmenter cette saison (2023/24) d’un pourcentage étonnamment élevé de près de 19 %, soit environ 2,3 millions de tonnes, pour atteindre 14,5 millions de tonnes. Ce chiffre est encore bien en deçà du sommet de 17,5 millions atteint en 2021/22, mais il est encourageant, car les agriculteurs ont semé plus que prévu et ont bénéficié de conditions météorologiques favorables qui ont permis d’accroître les rendements. La Russie a également cultivé plus de graines de tournesol sur une plus grande surface et avec de meilleurs rendements, sa récolte augmentant de 7,7 % pour atteindre 17,5 millions de tonnes. La récolte européenne a également bénéficié de bons rendements, progressant de 16,2 % pour atteindre 10,65 millions de tonnes. Ces gains ont permis à la production mondiale de tournesol 2023/24 d’atteindre 57 millions de tonnes, soit une augmentation de 8,8 %. Toutefois, l’offre totale de graines de tournesol n’a connu qu’une faible augmentation après que les stocks de départ – prélevés pour renforcer l’écrasement de la plus petite récolte ukrainienne de 2022/23 – auront diminué d’un montant presque aussi important que la hausse de la récolte mondiale.

