


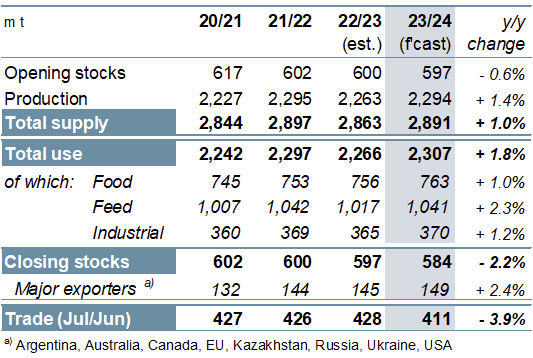
Les prévisions pour la production totale de céréales (blé et céréales secondaires) en 2023/24 sont placées légèrement en baisse m/m (en glissement mensuel), à 2 294 millions de tonnes, y compris une autre réduction pour l’orge, ainsi que pour l’avoine. Parmi les principaux producteurs, les estimations pour le Canada, l’UE et la Chine sont réduites, partiellement compensées par un relèvement pour l’Ukraine, où les perspectives de rendement se sont améliorées. L’utilisation mondiale est placée en hausse d’un million de tonnes d’un mois sur l’autre, en raison d’augmentations modestes de l’alimentation animale et de l’utilisation industrielle. Avec des approvisionnements stimulés par des reports plus importants, les projections pour les stocks de clôture (agrégat des campagnes de commercialisation locales respectives) sont en hausse de 3 millions de tonnes, pour atteindre 584 millions, ce qui reste le niveau le plus bas des neuf dernières saisons. Principalement en raison de l’augmentation de la production de maïs, le commerce mondial devrait augmenter de trois millions de tonnes par rapport à l’année précédente.

Reflétant un chiffre inférieur pour l’utilisation totale, les stocks combinés de soja en fin de campagne en 2022/23 sont vus en hausse de deux millions de tonnes, à environ 54 millions. Des perspectives légèrement réduites pour les États-Unis et le Canada abaissent les projections de production mondiale pour 2023/24 de deux millions de tonnes m/m. La consommation restant inchangée, les stocks devraient s’accumuler considérablement. Avec un chiffre plus élevé pour les arrivées de Chine plus que compensant les réductions ailleurs, le commerce devrait augmenter d’un million de tonnes m/m, avec un record de 171 millions (+2 %).
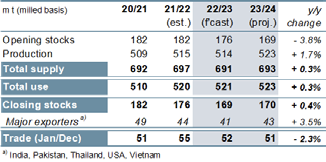
Reflétant l’imposition d’une interdiction sur les exportations de riz blanc indien, les prévisions pour le commerce en 2023 (janvier/décembre) sont réduites de 2 millions de tonnes par rapport aux prévisions précédentes. Principalement liée à des perspectives réduites pour la production en Inde, la projection de la production mondiale de riz pour 2023/24 est réduite de 4 millions de tonnes m/m, ce qui se traduit par des chiffres réduits pour la consommation et les stocks. Les restrictions à l’exportation imposés par l’Inde devant se poursuivre dans un avenir prévisible, les échanges en 2024 devraient être inférieurs d’environ quatre millions de tonnes à ceux de juillet.
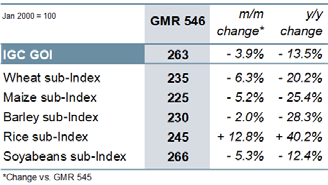
Tiré vers le bas par les pertes subies par les céréales et les oléagineux, l’indice IGC des céréales et des oléagineux (GOI) a chuté de 4 %, mais la baisse a été légèrement comptée par de solides gains dans le secteur du riz.
Augmentation de la production de céréales
La production mondiale totale de céréales (blé et céréales secondaires) devrait être la deuxième plus importante jamais enregistrée, en hausse de 1 % en glissement annuel, à 2 294 millions de tonnes, les gains solides en maïs et en sorgho compensant largement les récoltes plus faibles de blé, d’orge, d’avoine et de seigle. Après avoir baissé au cours de la saison précédente, la consommation devrait rebondir de 2 %, tirée par les aliments pour animaux, mais avec des gains dans toutes les composantes de la demande. Avec 584 millions de tonnes, le report de céréales est placé à son plus bas niveau depuis 2014/15, enregistrant une septième baisse consécutive d’une année sur l’autre. Il convient de noter que l’on s’attend à un net resserrement des stocks de blé et à un creux de 28 saisons pour les stocks d’orge. En revanche, les reports de maïs augmenteront, sous l’effet d’une accumulation aux États-Unis. Compte tenu des prévisions de baisse des flux vers l’Europe, les Amériques et le Proche-Orient asiatique, le commerce mondial pourrait reculer de 4 % pour atteindre 411 millions de tonnes.
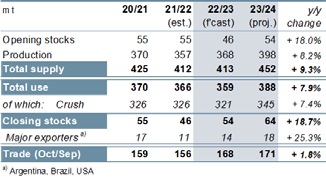
En raison de l’augmentation de la production face à une deuxième baisse consécutive de l’absorption totale, les stocks mondiaux de soja devraient augmenter d’environ un cinquième en 2022/23. Grâce aux achats massifs de la Chine et de l’Argentine, les échanges devraient augmenter de 8 % en glissement annuel. Presque entièrement tributaire de l’augmentation de la production sud-américaine, le résultat mondial de 2023/24 est prévu en hausse de 30 millions de tonnes par rapport à l’année précédente, avec une consommation et des stocks qui progressent solidement. Avec 171 millions de tonnes, la demande mondiale d’importations devrait augmenter de 2 % en glissement annuel.
L’offre se resserrant à mesure que la consommation augmente, les stocks mondiaux de riz devraient se contracter de 7 millions de tonnes d’une année sur l’autre en 2022/23. Principalement grâce à l’amélioration des récoltes en Asie, la production mondiale en 2023/24 devrait augmenter de 2 % en glissement annuel pour atteindre un nouveau sommet. Alors que l’absorption est considérée comme un peu plus élevée d’une année sur l’autre, le potentiel pour un rebond des réserves sera limité par des reports plus faibles. Le commerce devrait diminuer pour une deuxième année consécutive en 2024 (-2 %) en raison de la baisse de la demande des acheteurs en Afrique et en Asie, liée à une interdiction prolongée sur les expéditions de riz blanc indien.
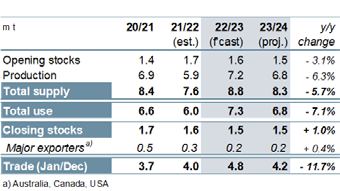
Après l’augmentation considérable del ‘année précédente, la production mondiale de lentilles devrait se contracter de 6 % a/a en 2023/24, y compris les plus petites récoltes du Canada et de l’Australie. La consommation étant également susceptible de diminuer, les stocks devraient rester stables, à 1,5 million de tonnes. Le commerce mondial en 2024 devrait reculer de 12 % en glissement annuel en raison de la baisse de la demande asiatique, les expéditions de l’Australie et du Canada devant diminuer en conséquence.
Récapitulatif
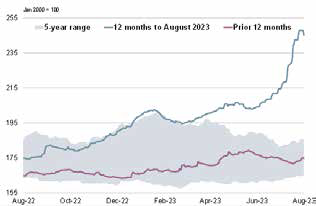
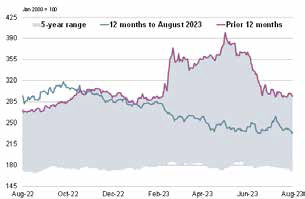
Alors que les prix moyens à l’exportation des céréales et des oléagineux ont baissé, bien en dessous des niveaux d’il y a un an, les prix ont continué à se renforcer, augmentant pour le sixième moi consécutif.
Le sous-indice du blé IGC GOI a baissé de 6 % m/m, la faiblesse de l’Amérique du Nord et de l’Europe l’emportant sur les valeurs plus fermes de la mer Noire (Russie). Les transactions ont été parfois volatiles, parfois fortement influencées par les événements dans la région de la mer Noire.
Dans un contexte de pression saisonnière en Amérique du Sud et d’amélioration des conditions de culture aux États-Unis, le sous-indice IGC GOI pour le maïs a baissé de 5 % d’un mois à l’autre.
Le sous-indice IGC GOI pour le riz a bondi de 13 % au cours du mois, l’interdiction d’exportation imposée par l’Inde sur les variétés blanches non basmati ayant soutenu le sentiment.
Le sous-indice IGC GOI pour le soja a baissé de 5 % net, principalement en raison de la baisse des cotations américaines, liée en grande partie à des conditions météorologiques plus favorables dans le Midwest.

