


par John Buckley
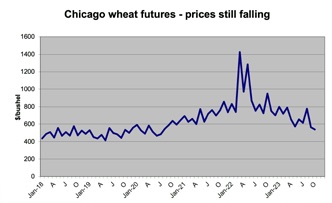
Le discours sur le resserrement de l’offre à terme et la menace permanente d’une perturbation des exportations de la mer Noire n’ont pas empêché les prix du blé de chuter à de nouveaux niveaux au cours du mois dernier – la référence mondiale, les contrats à terme de Chicago, atteignant des niveaux jamais vu depuis le milieu de l’année 2020. Cette baisse intervient malgré une réduction significative des prévisions de production mondiale de blé pour la saison 2023/24, menée par les principaux exportateurs que sont l’Australie, le Canada, l’Argentine et l’Europe, principalement en raison du temps exceptionnellement sec et/ou chaud de cette année.
La récolte de maïs aux États-Unis a également été menacée par le temps sec, mais, grâce à des pluies récentes sur des superficies ensemencées plus importantes que prévu, elle semble se porter un peu mieux que ce que l’on pensait. Le Brésil, deuxième fournisseur mondial, commercialise entre-temps une récolte massive et record de maïs à des prix compétitifs vers les États-Unis, tandis que la récolte argentine est, espérons-le, en passe de se redresser considérablement par rapport à la faible récolte de l’année dernière, affectée par la sécheresse. Même l’Ukraine semble produire des récoltes de maïs et de tournesol un peu plus importantes que prévu, même si elle peine encore à exporter suffisamment de céréales en temps voulu pour calmer des marchés d’importation souvent nerveux.
Alors que la récolte américaine de soja semble plus touchée par la sécheresse que celle du maïs, les prix des produits à base de soja ont té freinés par une récolte brésilienne record, les grandes récoltes de ce pays étant susceptibles de devenir la norme au-cours des prochaines années où les conditions météorologiques seront stables.
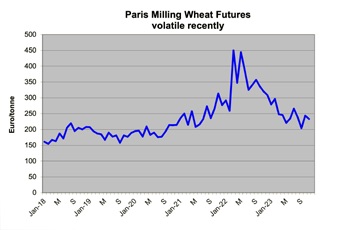
Les marchés européens du blé ont également atteint leur niveau le plus bas en deux ans au cours du mois dernier, le premier mois de livraison étant inférieur à 205€ la tonne, bien qu’il soit revenu à 230€ plus récemment. Ironiquement, le principal facteur de baisse a été l’abondance de blé russe bon marché qui s’est accumulé sur le marché mondial et qui, pour l’essentiel, a entraîné une sous-cotation de pratiquement tous les concurrents dans les appels d’offres pour les principales commandes d’importation de pays tels que l’Égypte. Les exportateurs de l’UE sont donc contraints de baisser leurs prix pour faire face à la concurrence, ce qui a pour effet de restreindre le marché intérieur de l’UE.
La pression vendeuse russe va probablement persister pendant un certain temps encore. Alors que la récolte de 2023 devrait être inférieure à la récolte record de l’année dernière (85 millions de tonnes contre 92, bien que certains aient avancé le chiffre de 102 millions de tonnes), la récolte géante de 2022 a entraîné une importante accumulation de stocks qui a complété les approvisionnements de la saison 2023/24. L’excédent a permis de contrer l’impact d’une nouvelle récolte plus faible que d’habitude en Ukraine (même si elle a été plus importante qu’on ne le pensait). Alors que l’Ukraine continue d’éprouver des difficultés à acheminer ses céréales vers les marchés par voie maritime, certaines voies terrestres se sont ouvertes à travers l’UE. Cette situation est également préjudiciable aux prix dans l’est de l’UE, où les céréales ukrainiennes sont restées suffisamment longtemps pour peser sur les marchés locaux, ce qui a suscité un sentiment négatif chez les agriculteurs des États membres les plus proches, qui ont mis en place des mesures unilatérales de restriction des importations.
Rien de tout cela ne semble soutenir les prix mondiaux du blé, mais les compensations ne manquent pas. Parmi les autres grands fournisseurs de blé, la sécheresse et la chaleur causées par El-Nino réduiront la récolte australienne après trois récoltes record successives. Avec 24,5 millions de tonnes, elle sera probablement encore respectable (à moins que la sécheresse ne s’intensifie vraiment), mais elle marque un changement par rapport aux trois saisons successives de plus de 30 millions de tonnes – la dernière ayant frôlé les 40 millions de tonnes, ce qui est inouï. Les stocks de cette récolte pourraient faciliter la transition vers une récolte plus petite en 2023, mais certains clients étrangers de l’Australie, comme la Chine, ont commencé à réserver des cargaisons anticipées ailleurs.
Le Canada et l’Argentine ont également perdu quelques millions de tonnes en raison du temps sec. Le Canada s’attend actuellement à environ 31 millions de tonnes contre 34,3 millions de tonnes l’année dernière, tandis que l’Argentine pourrait se rapprocher de 16,5 millions de tonnes au lieu des 17,5 millions de tonnes prévues précédemment. Certaines prévisions sont même inférieures à 15 millions de tonnes, même si cela reste supérieur à la récolte médiocre de 12,5 millions de tonnes l’année dernière. Les récoltes du Kazakhstan et de l’Éthiopie ont également été réduites d’environ 2 millions de tonnes chacune. Les récoltes américaines, européennes, chinoises et indiennes semblent avoir été suffisantes pour limiter la baisse attendue de la production mondiale de blé à quelques 6 millions de tonnes, pour un total de 783,4 millions de tonnes, selon le ministère américain de l’agriculture. Toutefois, comme le note l’USDA, il s’agit de la première baisse de la production mondiale de blé depuis 2018/19 – une statistique qui contribuera sans aucun doute à l’inquiétude des consommateurs quant à l’offre à venir.
Dépassés par la consommation prévue de 793 millions, les stocks diminueront pour atteindre leur niveau le plus bas depuis la saison 2015/16, ce qui explique que les prix de l’année prochaine semblent plus fermes que ceux du marché actuel. Les prix à terme de l’UE ne sont qu’environ 2 % plus élevés, mais la tendance des contrats à terme américains pour 2024/25 a récemment été jusqu’à 17-18 % plus chère – ce qui sous-estime peut-être la mesure dans laquelle les agriculteurs du monde entier pourraient réagir en augmentant les semis cet automne pour la récolte 2024 (comme toujours avec la mise en garde : si les conditions météorologiques le permettent). En Europe, les analystes prévoient actuellement des surfaces de blé et d’orde d’hiver similaires à celles de l’année dernière. Le temps chaud et sec de ces dernières semaines a accéléré les semis, notamment en France, premier producteur de blé de l’UE. Cependant, elle augmente également le risque de récolte pour les pays européens qui ont connu des conditions météorologiques plus chaudes et/ou plus sèches que d’habitude au cours de l’été dernier, comme l’Espagne, la Roumanie et la Bulgarie, ces deux derniers pays ayant gagné en importance en tant qu’exportateurs de blé au cours des dernières saisons. Les plans de culture de l’UE pourraient également être influencés par les nouvelles règles en matière de biodiversité liées aux subventions agricoles.
Avant les perturbations des récoltes et les bouleversements géopolitiques dans la région de la mer Noire (à partir de 2021/22), l’indice de références contrats à terme de Chicago a évolué pendant de nombreuses années dans une fourchette assez étroite de 4 à 6 dollars américains par boisseau, avec une moyenne de 5 dollars américains au moins. Les superficies ont diminué au cours de cette période, de sorte qu’en dehors du bond de l’inflation depuis lors, un meilleur prix a sans doute été nécessaire pour que les agriculteurs continuent à ensemencer des cultures suffisantes. Après s’être échangés bien au-delà du double dans le sillage de l’invasion de l’Ukraine, les niveaux supérieurs actuels de 5 dollars le boisseau à Chicago sont-ils suffisamment élevés ? L’avenir nous le dira.
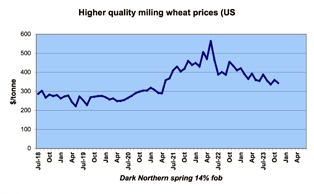
Ces dernières semaines, la Chine des quantités importantes de blé américain pour la première fois depuis le milieu de l’année 2021. On ne se souvient pas toujours que la Chine est non seulement le plus grand producteur de blé au monde, mais aussi souvent le deuxième plus grand importateur, ayant généralement besoin de blé meunier étranger de qualité supérieure pour améliorer la qualité de sa farine. Des importations plus importantes au cours de la saison 2023/24 ne seraient pas totalement surprenantes, car la récolte chinoise aurait été endommagée par la pluie, ce qui aurait entraîné le déclassement de dizaines de millions de tonnes. L’USDA prévoit toujours que les importations totales de blé de la Chine en 2023/24 seront inférieures d’environ 2 millions de tonnes à celles de la saison dernière, soit quelque 11 millions de tonnes. Pourtant, depuis le début de l’année civile, la RPC a déjà acheté 53 % de plus qu’au cours de la même période en 2022. Il ne serait donc pas surprenant que le total saisonnier soit revu à la hausse dans les mois à venir. Le retour de la Chine pour les approvisionnements américains a suscité un certain émoi parmi les commerçants de ce pays, ce qui laisse espérer d’autres ventes dans cette direction. Les États-Unis ont certainement besoin de cette activité. Ses exportations de blé pour le mois d’août, publiées récemment, ont été les plus mauvaises pour ce mois depuis 1971. La Chine a également été un acheteur actif de blé européen depuis le début de la saison, en particulier en provenance de France et sera surveillée de près dans les semaines à venir en tant que facteur haussier potentiel.
L’offre de maïs se relâche
Les fondamentaux de l’offre, de la demande et du coût du maïs sont généralement bons pour la saison 2023/24 qui a débuté le 1er septembre. La production mondiale devrait augmenter de près de 60 millions de tonnes, soit environ 5 %, grâce aux principaux exportateurs que sont les États-Unis (+34,5 millions) et l’Argentine (+21 millions). Alors que la production européenne augmente moins que prévu (+7,5 millions, mais toujours environ 10 millions de tonnes en dessous de la normale), la contribution de l’Ukraine se maintient mieux que prévu (+1 million de tonnes sur l’année pour atteindre 28 millions de tonnes, mais toujours 5 à 10 millions de tonnes en dessous des niveaux d’avant l’invasion russe).
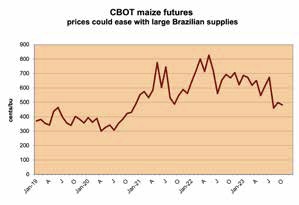
Les premières prévisions pour la récolte de maïs brésilienne de 2023/24 (récoltée en 2024), qui s’élève à quelques 129 millions de tonnes, sont inférieures d’environ 8 millions de tonnes à la récolte record de cette année. Toutefois, cette évolution devrait être compensée par le redressement de l’Argentine, qui devrait passer de 34 millions de tonnes à 55 millions de tonnes, du fait de la sécheresse. La récolte de la Chine, la deuxième en taille après celle des États-Unis, devrait être similaire à celle de l’année dernière (277 millions de tonnes), mais avec l’augmentation de la consommation, la Chine devrait avoir besoin d’environ 4,5 millions de tonnes d’importations supplémentaires (ce qui, avec 23 millions de tonnes, la maintiendra juste derrière l’Union européenne en tant que deuxième importateur mondial).
Les prévisions de récolte actuelles laissent entrevoir une certaine marge de manœuvre pour rétablir les niveaux des stocks mondiaux de maïs, épuisés la saison dernière par des récoltes argentines et européennes décevantes et par les effets persistants du conflit de la mer Noire sur la capacité de l’Ukraine à produire et à exporter autant qu’à l’accoutumée. Des stocks moins importants au cours de la nouvelle campagne signifiaient que les prix du maïs à terme resteraient relativement stables. Ceux-ci, comme ceux du blé, se situent autour de leur niveau le plus bas depuis trois ans mais, selon le marché à terme américain, ils pourraient augmenter de 5 à 7 % au cours de l’année à venir, surtout si la consommation augmente suffisamment pour égaler ou dépasser l’offre plus importante en réponse à ces prix plus bas.
Les dernières perspectives de l’USDA prévoient une baisse de la production mondiale de riz pour la saison 2023/24, notamment en Inde, au Bangladesh, en Birmanie et en Thaïlande. La consommation mondiale est également prévue à la baisse, tout comme les importations. Si la récolte mondiale 2022/23 a été dopée par les gains thaïlandais, la consommation mondiale pour la saison dernière a également augmenté de manière significative, l’Inde ayant plus que compensé les réductions pour la Thaïlande, les États-Unis et le Vietnam. Outre l’interdiction des exportations de brisures et de riz blanchi non basmati, l’Inde prolonge jusqu’en mars de l’année prochaine un droit de 20 % sur les exportations de riz étuvé. Bien que le ralentissement des exportations birmanes ait été partiellement compensé par la réduction des importations chinoises, cette situation a rendu le marché nerveux quant au resserrement de l’offre, ce qui a maintenu les prix à un niveau élevé. Le riz étant la deuxième céréale alimentaire de base après le blé, son renchérissement pourrait avoir une incidence sur les prix du blé, son renchérissement pourrait avoir une incidence sur les prix du blé et d’autres céréales alimentaires, contribuant ainsi à une inflation prolongée des prix des denrées alimentaires.
Repas à base d’huile – le soja est à l’origine de l’augmentation de l’offre
L’augmentation des récoltes en Amérique latine entraîne une hausse plus importante que d’habitude de l’offre de matières premières pour la farine d’huile cette saison, ce qui devrait contribuer à maintenir les prix à un niveau bas. Après la récolte géante de 156 millions de tonnes de l’année dernière, le Brésil devrait enregistrer une récolte encore plus importante pour 2023/24, actuellement estimée à 163 millions de tonnes. L’Argentine, qui a souffert l’année dernière d’une récolte réduite par la sécheresse à seulement 25 millions de tonnes, devrait rebondir à environ 48 millions de tonnes, sa meilleure récolte depuis 2019. La récolte américaine semble avoir été quelque peu décevante cette année, le temps sec ayant réduit les rendements dans certains États clés, entraînant une baisse de 4,5 millions de tonnes pour atteindre moins de 112 millions de tonnes. Néanmoins, la production mondiale de soja devrait augmenter de plus de 29 millions de tonnes, soit environ 8 %, pour atteindre un nouveau sommet de près de 400 millions de tonnes.
L’écrasement devrait augmenter d’un peu moins de 16 millions de tonnes soit environ 5 %, étant donné qu’une partie de l’excédent plus important est destinée aux stocks et une autre aux débouchés directs (non négligeables) de l’alimentation humaine. La production mondiale de farine de soja devrait donc augmenter de plus de 12 millions de tonnes, soit un peu moins de 5 %. Comme d’habitude, c’est le soja qui contribuera le plus à l’augmentation de l’offre mondiale de farine d’huile (environ 4 %, soit 13 à 14 millions de tonnes au total, pour atteindre quelques 369 millions de tonnes).
Parmi les autres principales graines oléagineuses, la production de colza n’a pas tout à fait répondu aux attentes en Europe, au Canada et en Russie, mais a dépassé les espérances dans l’Ukraine déchirée par la guerre. Le total mondial est inférieur à celui de la saison dernière, mais une certaine réduction des stocks devrait permettre à la trituration d’égaler ou de dépasser le total de 2022/23, ce qui maintiendra l’offre de farine de colza à u n niveau stable, autour de 47 millions de tonnes. Le deuxième contributeur, le tournesol, a quant à lui enregistré une récolte plus importante que prévue – plus de 56 millions de tonnes par rapport aux 52,4 millions de la saison dernière – après que les récoltes en Russie, en Ukraine et en Europe ont dépassé les prévisions. L’USDA prévoit que cela augmentera l’offre mondiale de farine de tournesol d’environ un demi-million de tonnes, pour atteindre environ 23,4 millions de tonnes.
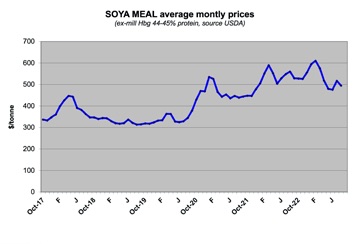
Comme d’habitude, les coûts des farines dépendront fortement de l’évolution du prix du soja – qui a été constamment moins cher pour les graines de soja entières au cours des derniers mois, atteignant son niveau le plus bas depuis la fin de 2021. Cela a fait baisser le prix de la farine de soja, mais pas encore aux niveaux qui prévalaient avant les perturbations des récoltes et de la situation géopolitique de ces deux dernières années.
Le facteur Chine est également pris en compte
La Chine, qui est de loin le plus grand consommateur de broyeurs et de tourteaux de soja au monde, continue d’exercer une influence à double sens sur le marché mondial. L’USDA prévoit que la trituration saisonnière de la Chine augmentera de 3 millions de tonnes, soit 3 %, pour atteindre 97 millions de tonnes, mais que les importations diminueront, passant de 102 millions à 100 millions de tonnes. Le mois dernier, ces ventes ont chuté de 7,3 % par rapport au même mois de l’année précédente, dans un contexte de constitution de stocks après une série d’achats au début de l’année. Les analystes ont également noté que les éleveurs de porcs chinois – le secteur de la demande le plus influent – ont vu leur rentabilité chuter en raison de la baisse des prix du bétail, ce qui a réduit la demande de farine. Le marché à terme du soja de Chicago a également été sensible aux informations selon lesquelles la production toujours croissante du Brésil écarte les exportateurs américains des marchés lucratifs du soja, chinois et autres.

